Tanken, Heizen und Einkaufen werden zurzeit immer teurer. Der amerikanisch-israelische Angriff auf den Iran und das anschließende „Auf und Zu“ der Straße von Hormus treiben die Preise für Öl und Gas. Allein in Deutschland führten die Preissteigerungen zwischen März und Juni zu zusätzlichen Importkosten von 7,4 Milliarden Euro. Wir werfen einen Blick nach vorn: Was für einen Winter müssen wir erwarten?
Ölmärkte an der Belastungsgrenze
In Europa zeigt sich die Krise bislang vor allem auf den Ölmärkten. Ein Mangel an Raffineriekapazitäten wiegt dabei noch schwerer als wegfallende Rohöllieferungen: Seit Kriegsbeginn ist der Rohölpreis um rund 40 Prozent gestiegen, die Preise für Benzin und Diesel im gleichen Zeitraum um über 60 Prozent.
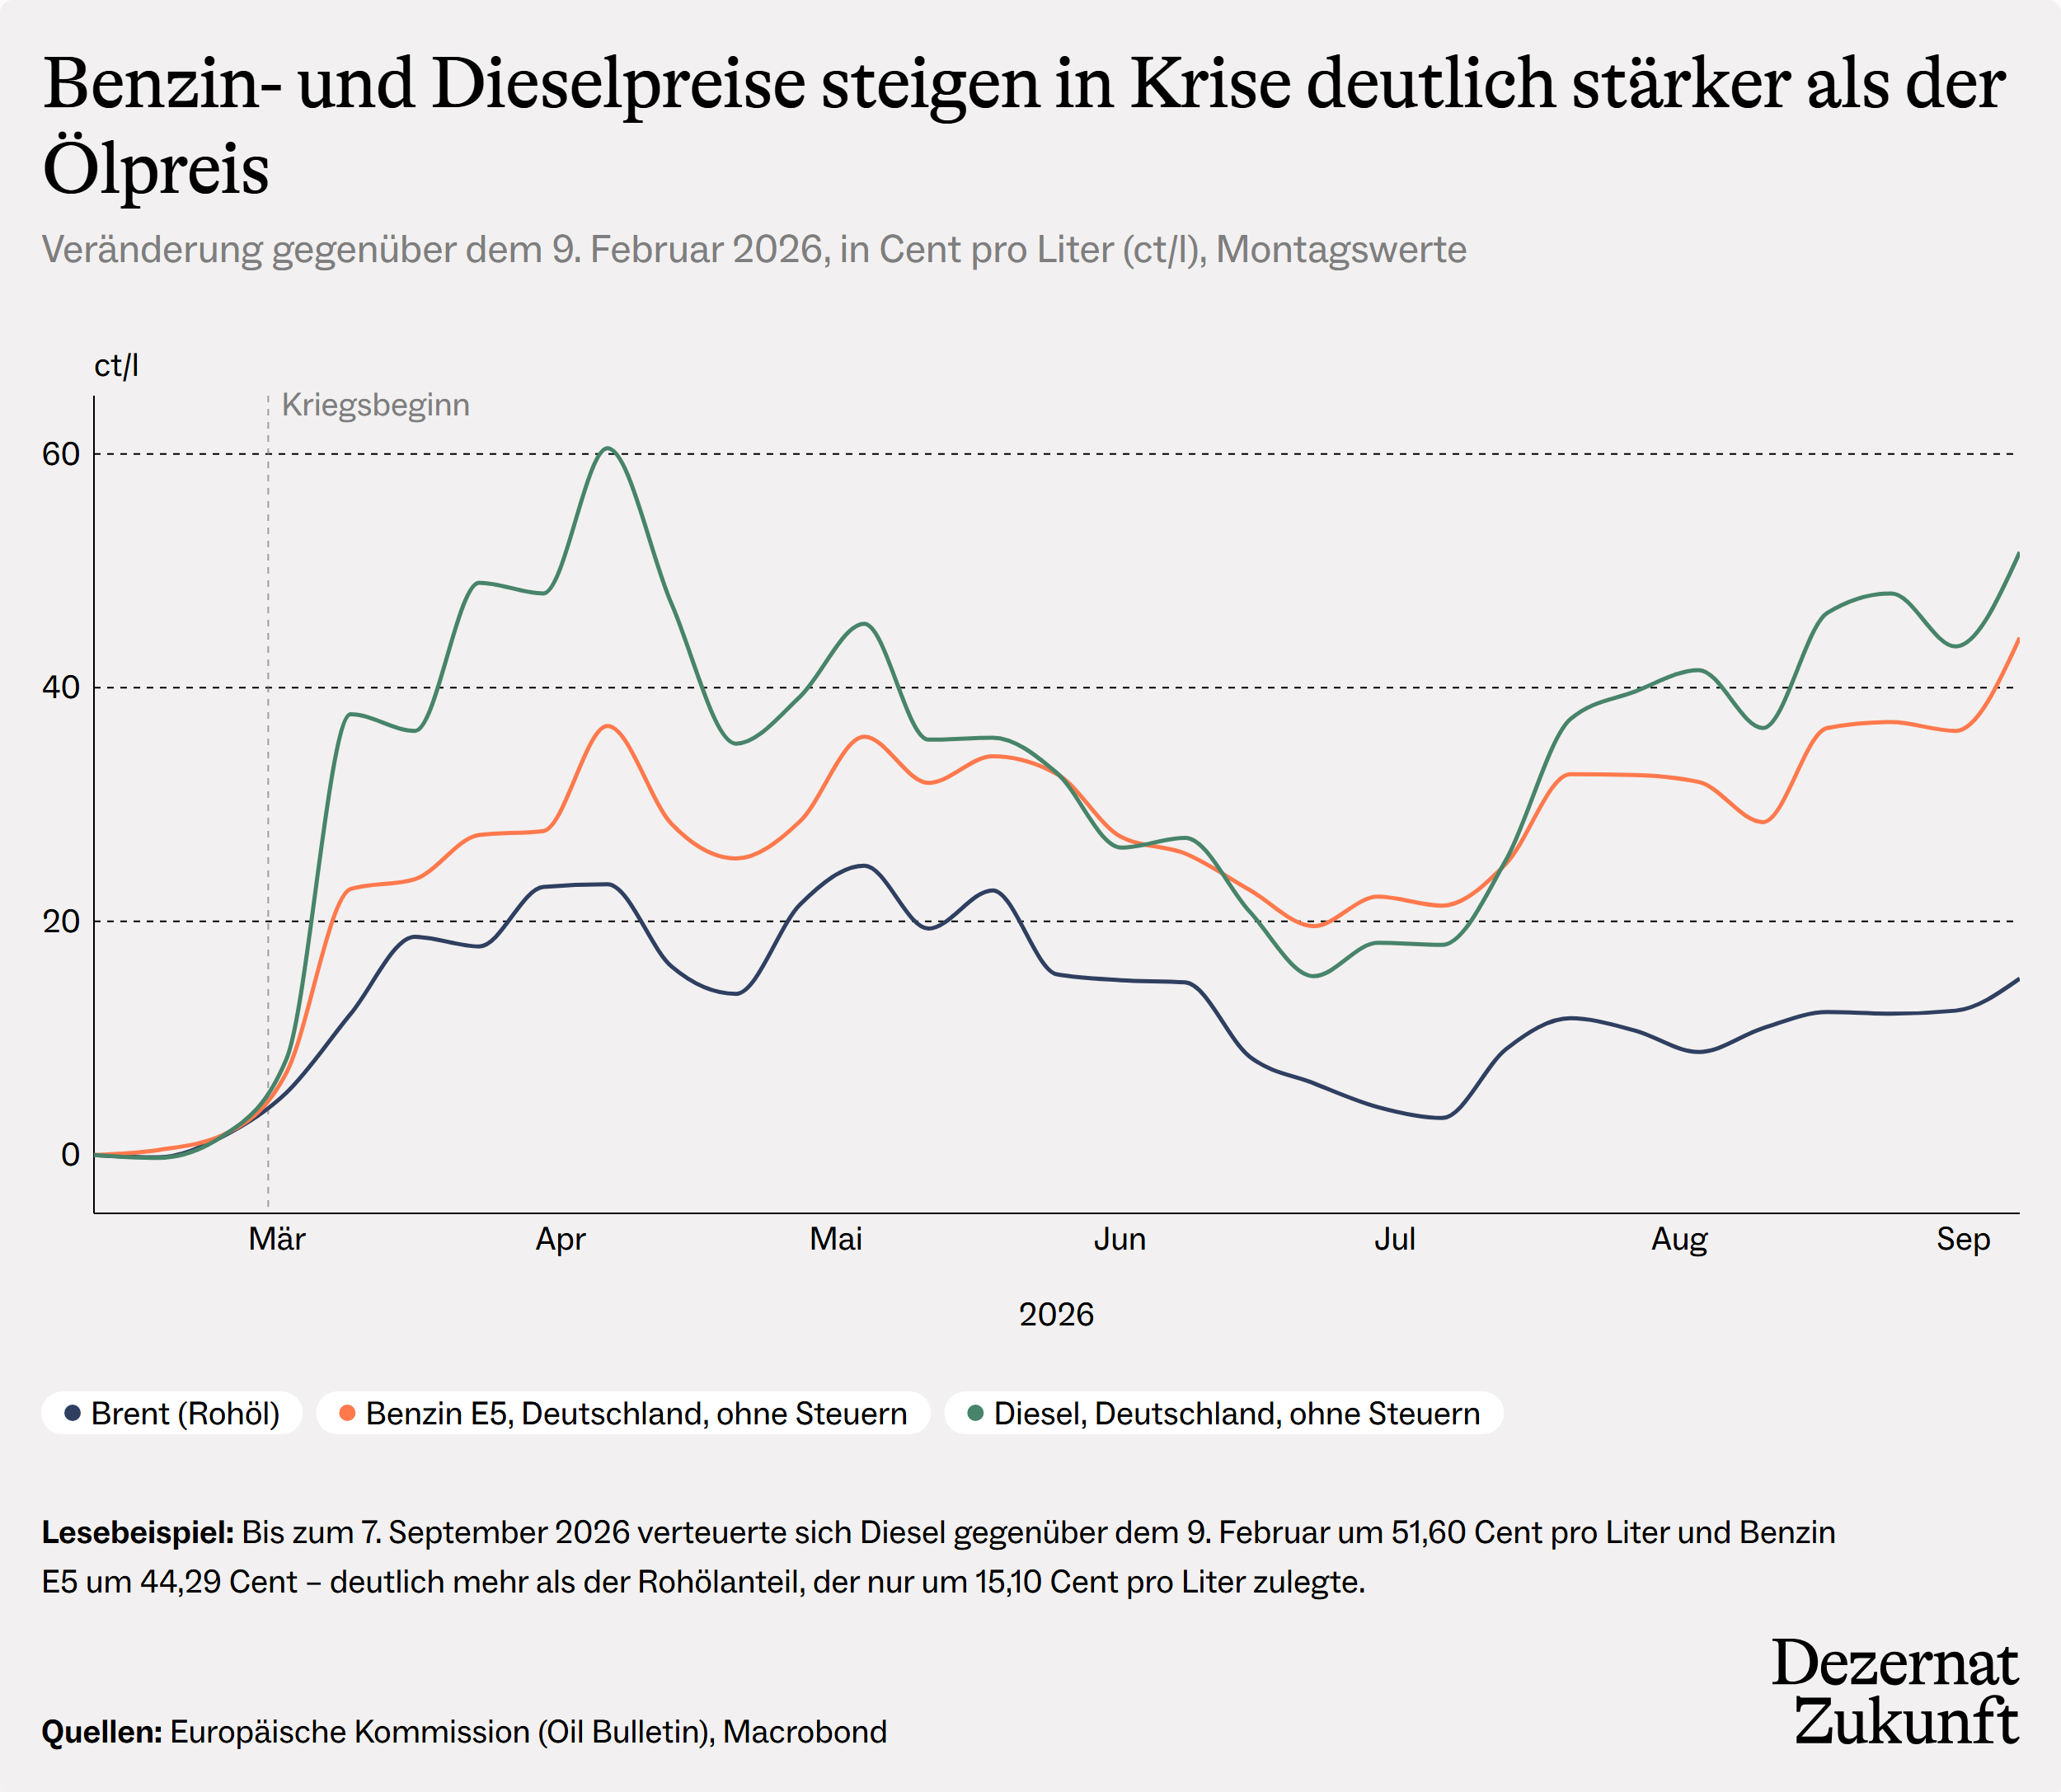
Das OECD-Raffineriesystem ist nun „nahe an seiner praktischen Grenze“; die Raffinerien in den USA sind zu 98 Prozent ausgelastet. Das liegt daran, dass Europa und der Rest der Welt auf Raffinerien in den Golfstaaten und in Russland angewiesen sind, die derzeit nicht liefern.1
Gemessen am Ausmaß des Lieferausfalls reagierten die Öl- und Gasmärkte dennoch lange verhalten. Neben der Hoffnung auf ein baldiges Ende des Konflikts federten weitere Faktoren den Lieferausfall ab: Hohe Ölvorräte, eine starke Importreduktion Chinas und alternative Exportrouten.
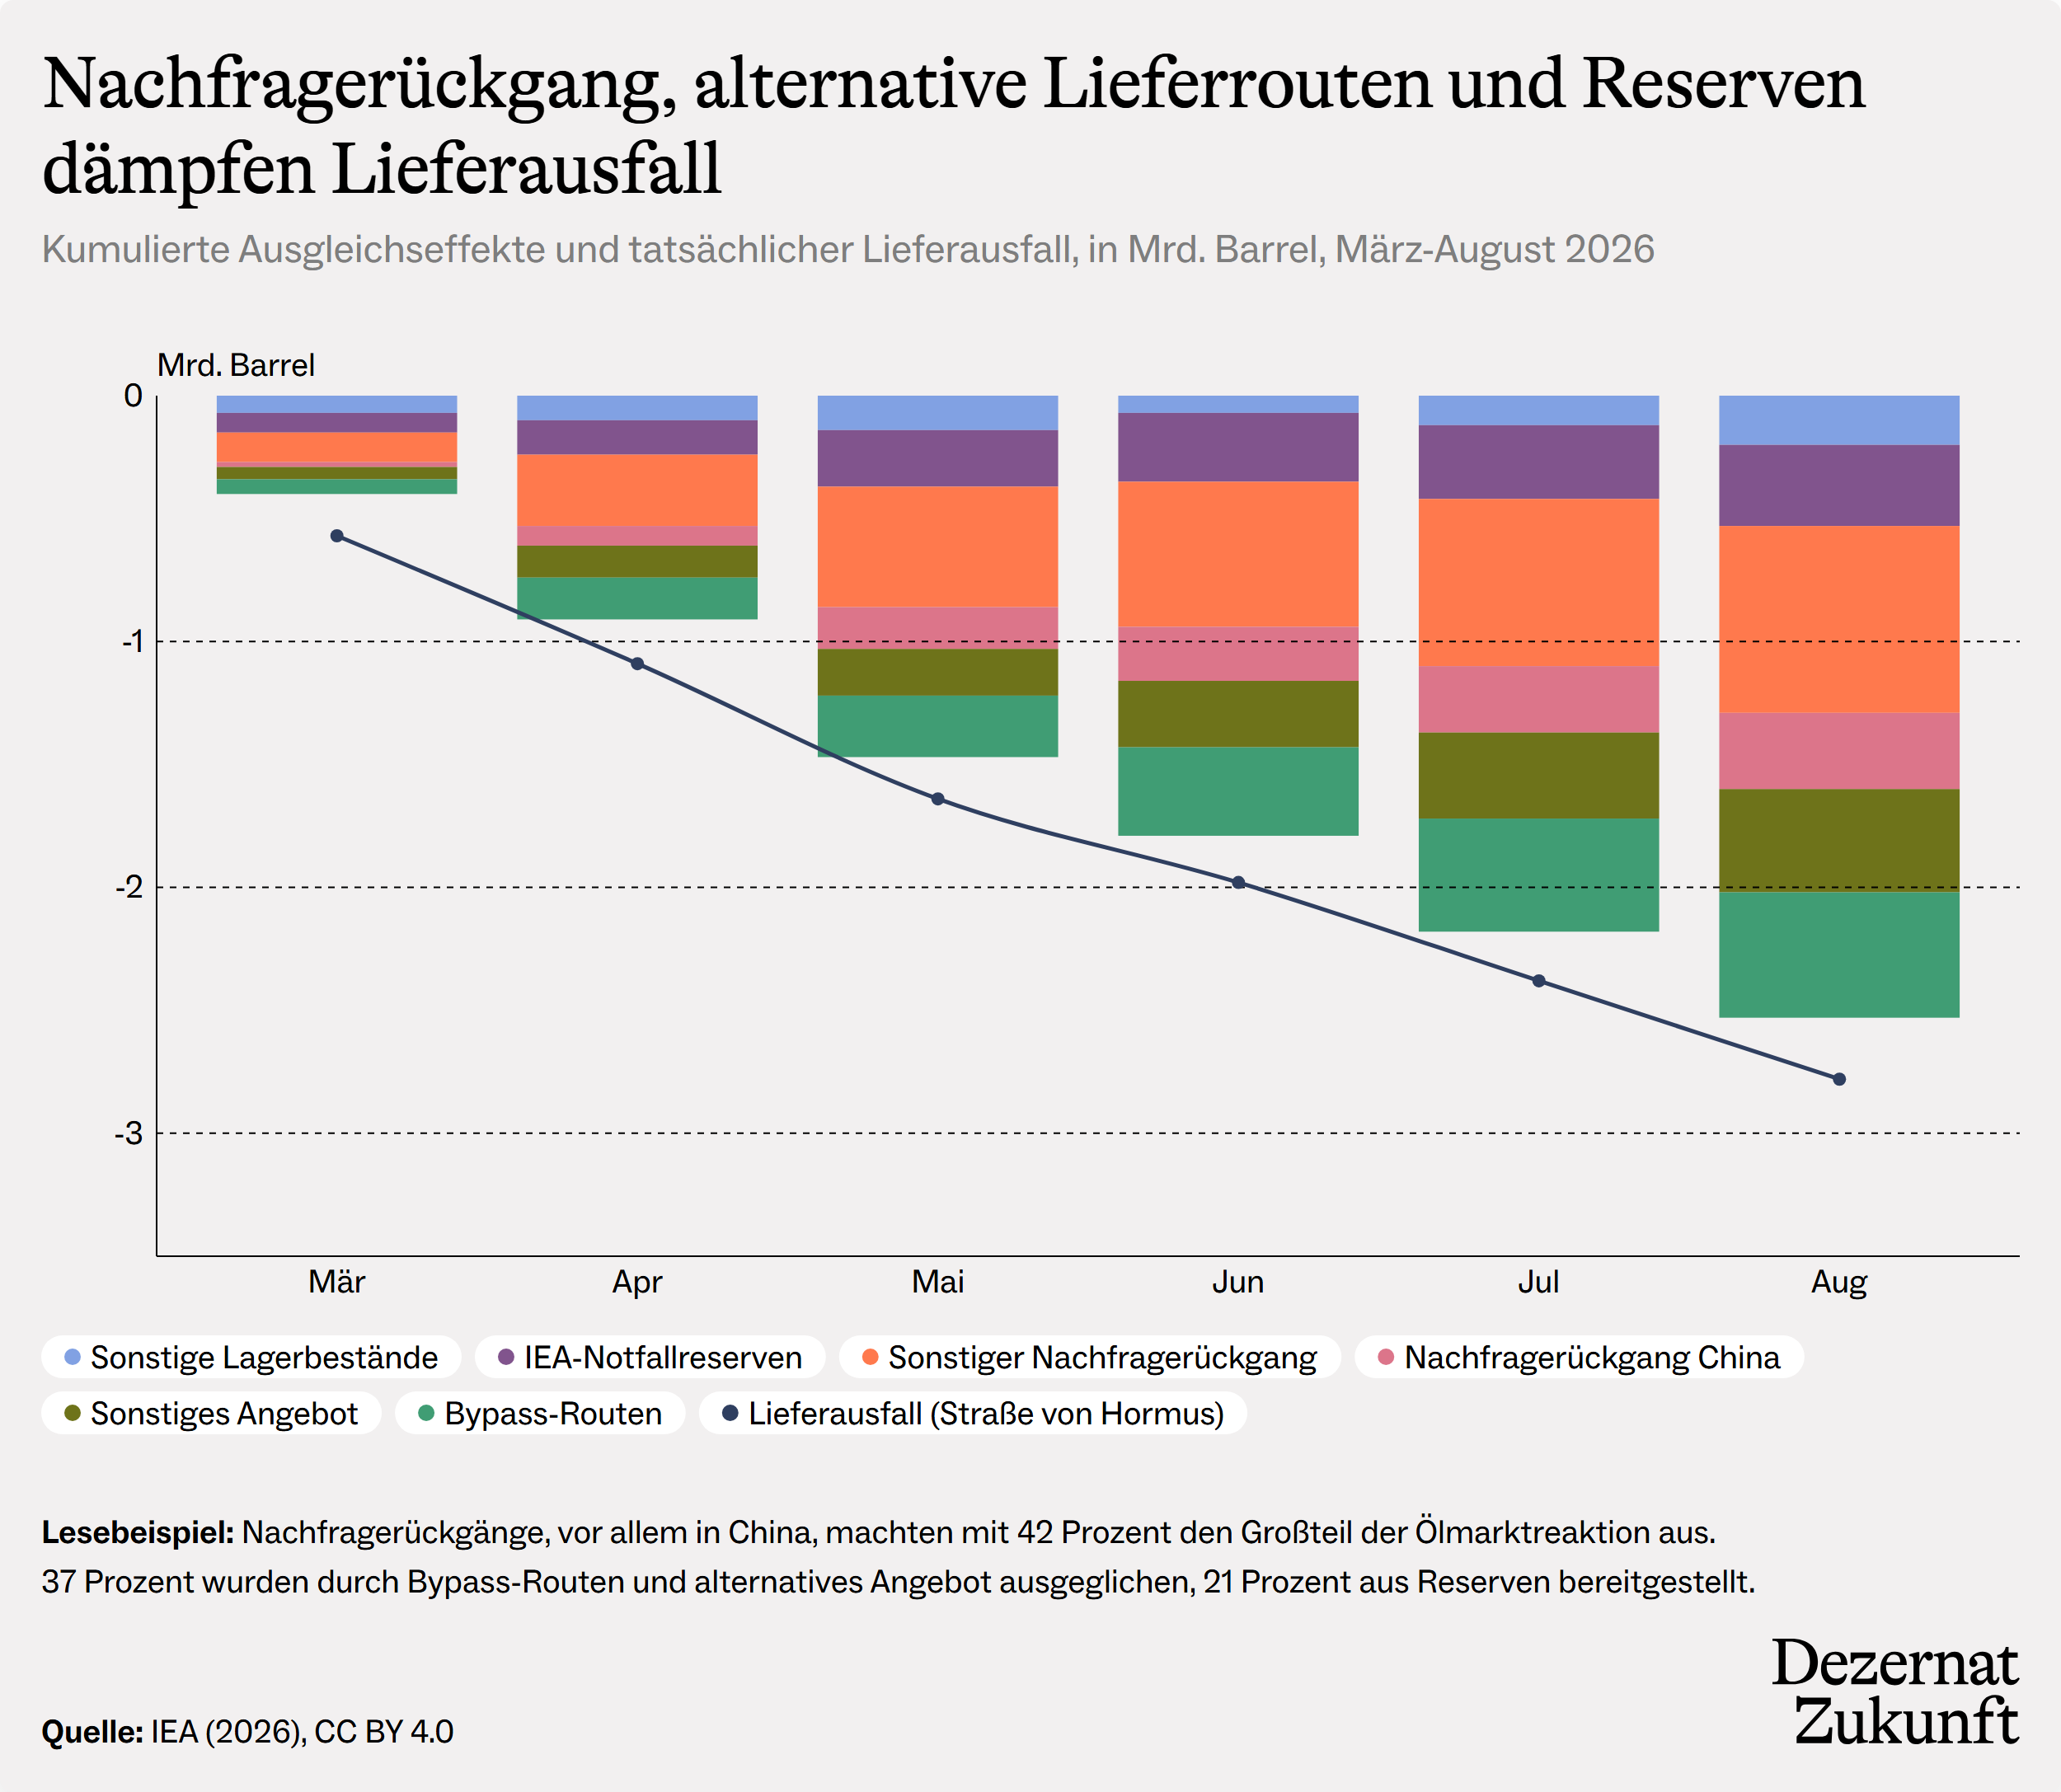
Doch diese Puffer kommen nun an ihre Limits. Die strategische Ölreserve der USA hat den tiefsten Stand seit den 1980er Jahren erreicht, die globalen Reserven sind unterdurchschnittlich niedrig und der chinesische Ölbedarf steigt wieder.
Solange die Straße von Hormus geschlossen bleibt, werden die Preise nicht spürbar sinken. Im Gegenteil: Die Kombination zunehmend erschöpfter Reserven mit Angriffen auf alternative Exportrouten verschärft das Knappheitsproblem – die Lage ist nun so außergewöhnlich, dass die Bank JP Morgan ankündigte, keine Ölmarktprognosen mehr zu veröffentlichen.
Die Knappheit zeigt sich auch in den Raffineriemargen für Diesel, die um mehr als das Vierfache gestiegen sind. Davon profitieren die Unternehmen, die noch liefern können, erheblich.
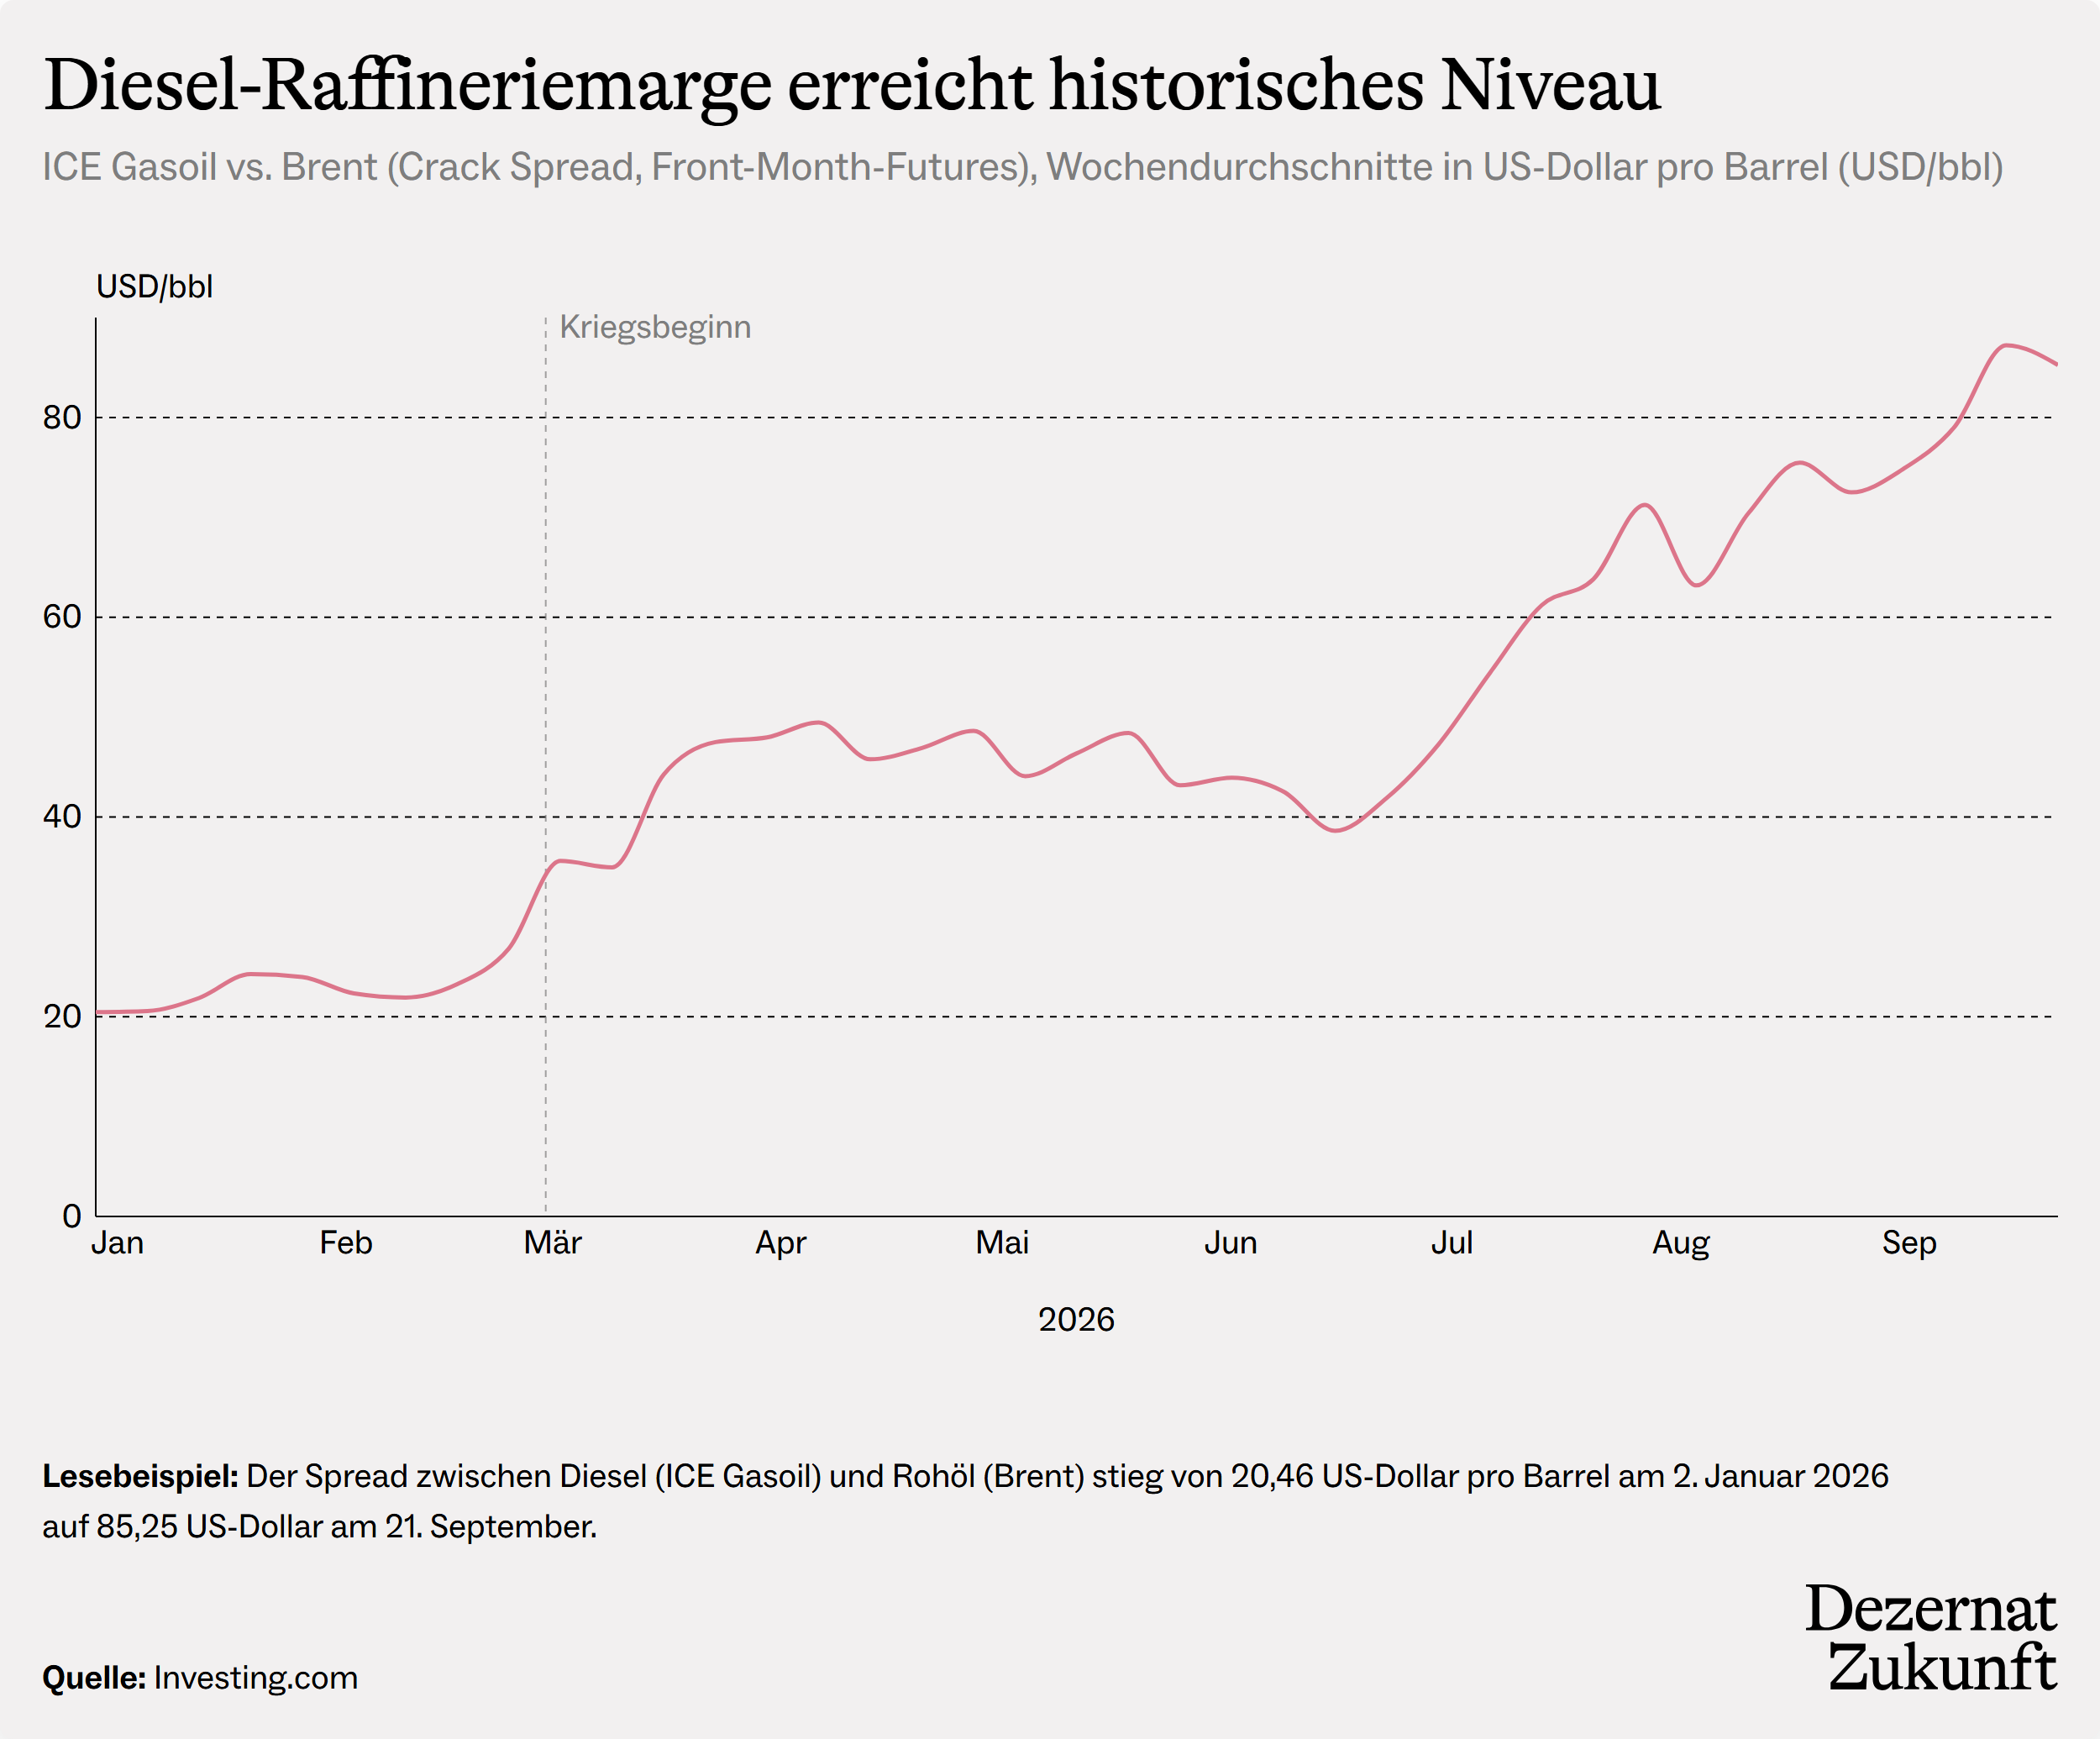
Die hohen Dieselpreise wiegen volkswirtschaftlich besonders schwer, da der Dieseleinsatz beispielsweise in der Landwirtschaft oder für den Warentransport kurzfristig praktisch alternativlos ist und die höheren Kosten an Verbraucher:innen weitergegeben werden. Extremere Szenarien, wie ein Diesel-Exportstopp der USA, würden Europa empfindlich treffen.2
Erdgas: Hoffen auf einen milden Winter
Auf den Gasmärkten verläuft die Krise anders: Das größte Risiko für Europa liegt weniger im Preis als in der Versorgungssicherheit.
Bisher trafen gasbedingte Krisenfolgen vor allem weniger wohlhabende Länder Asiens, so wurde beispielsweise in Pakistan die Stromversorgung phasenweise planmäßig abgeschaltet. Die europäischen Gasmärkte blieben über den Sommer hinweg in der Hoffnung auf ein baldiges Kriegsende und aufgrund der niedrigen Future-Preise für den Winter vergleichsweise gelassen: Weil wohlhabende asiatische Importeure bereit waren, mehr für Gas zu zahlen, gingen flexible LNG-Lieferungen überwiegend dorthin – mit der Folge, dass in Europa wenig Gas für den Winter eingespeichert wurde.3
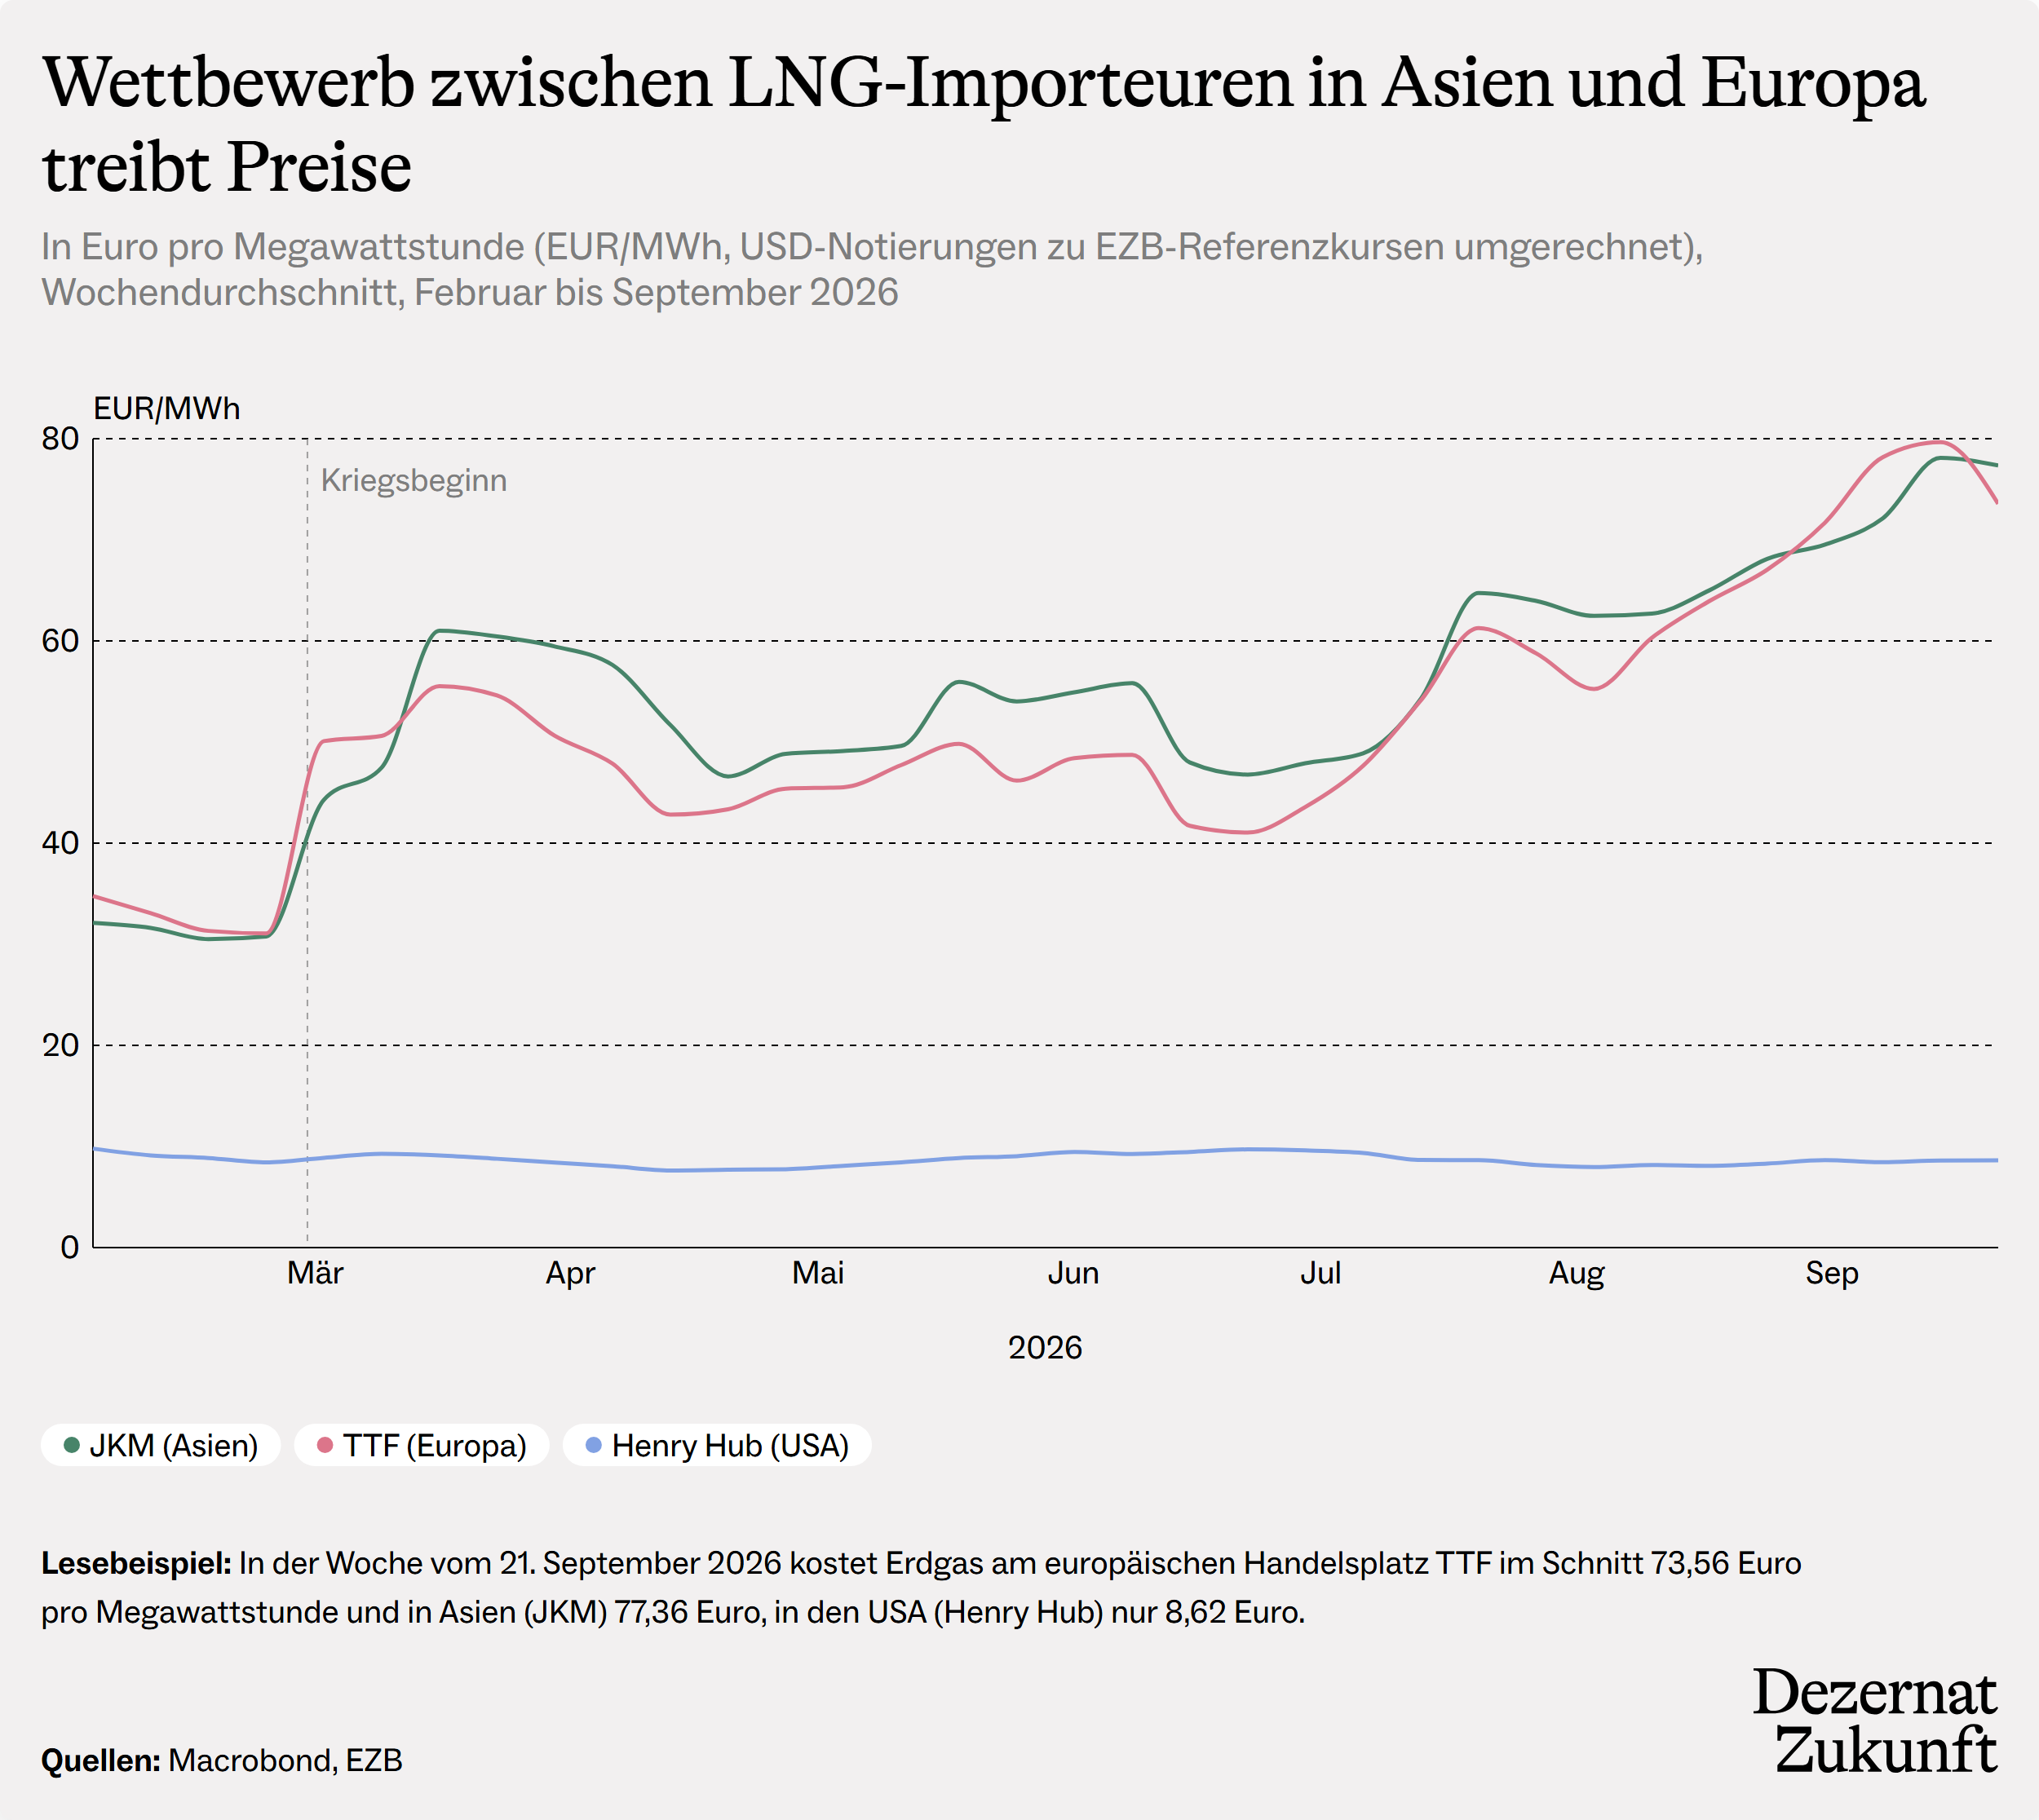
Die gestiegenen Weltmarktpreise schlagen sich auch in deutschen Gasverträgen nieder.4 Weitere drastische Preissteigerungen auf den Weltmärkten sind dennoch unwahrscheinlich, da die Zahlungsfähigkeit vieler Importländer bereits an ihre Grenzen stößt.5
Das akutere Risiko für Deutschland liegt darin, dass infolge leerlaufender Gasspeicher nicht genug Gas vorhanden ist. Weil im Sommer wenig eingespeichert wurde, sind die Gasspeicher außergewöhnlich leer, die gesetzlichen Speicherziele für Deutschland können nicht mehr erreicht werden.
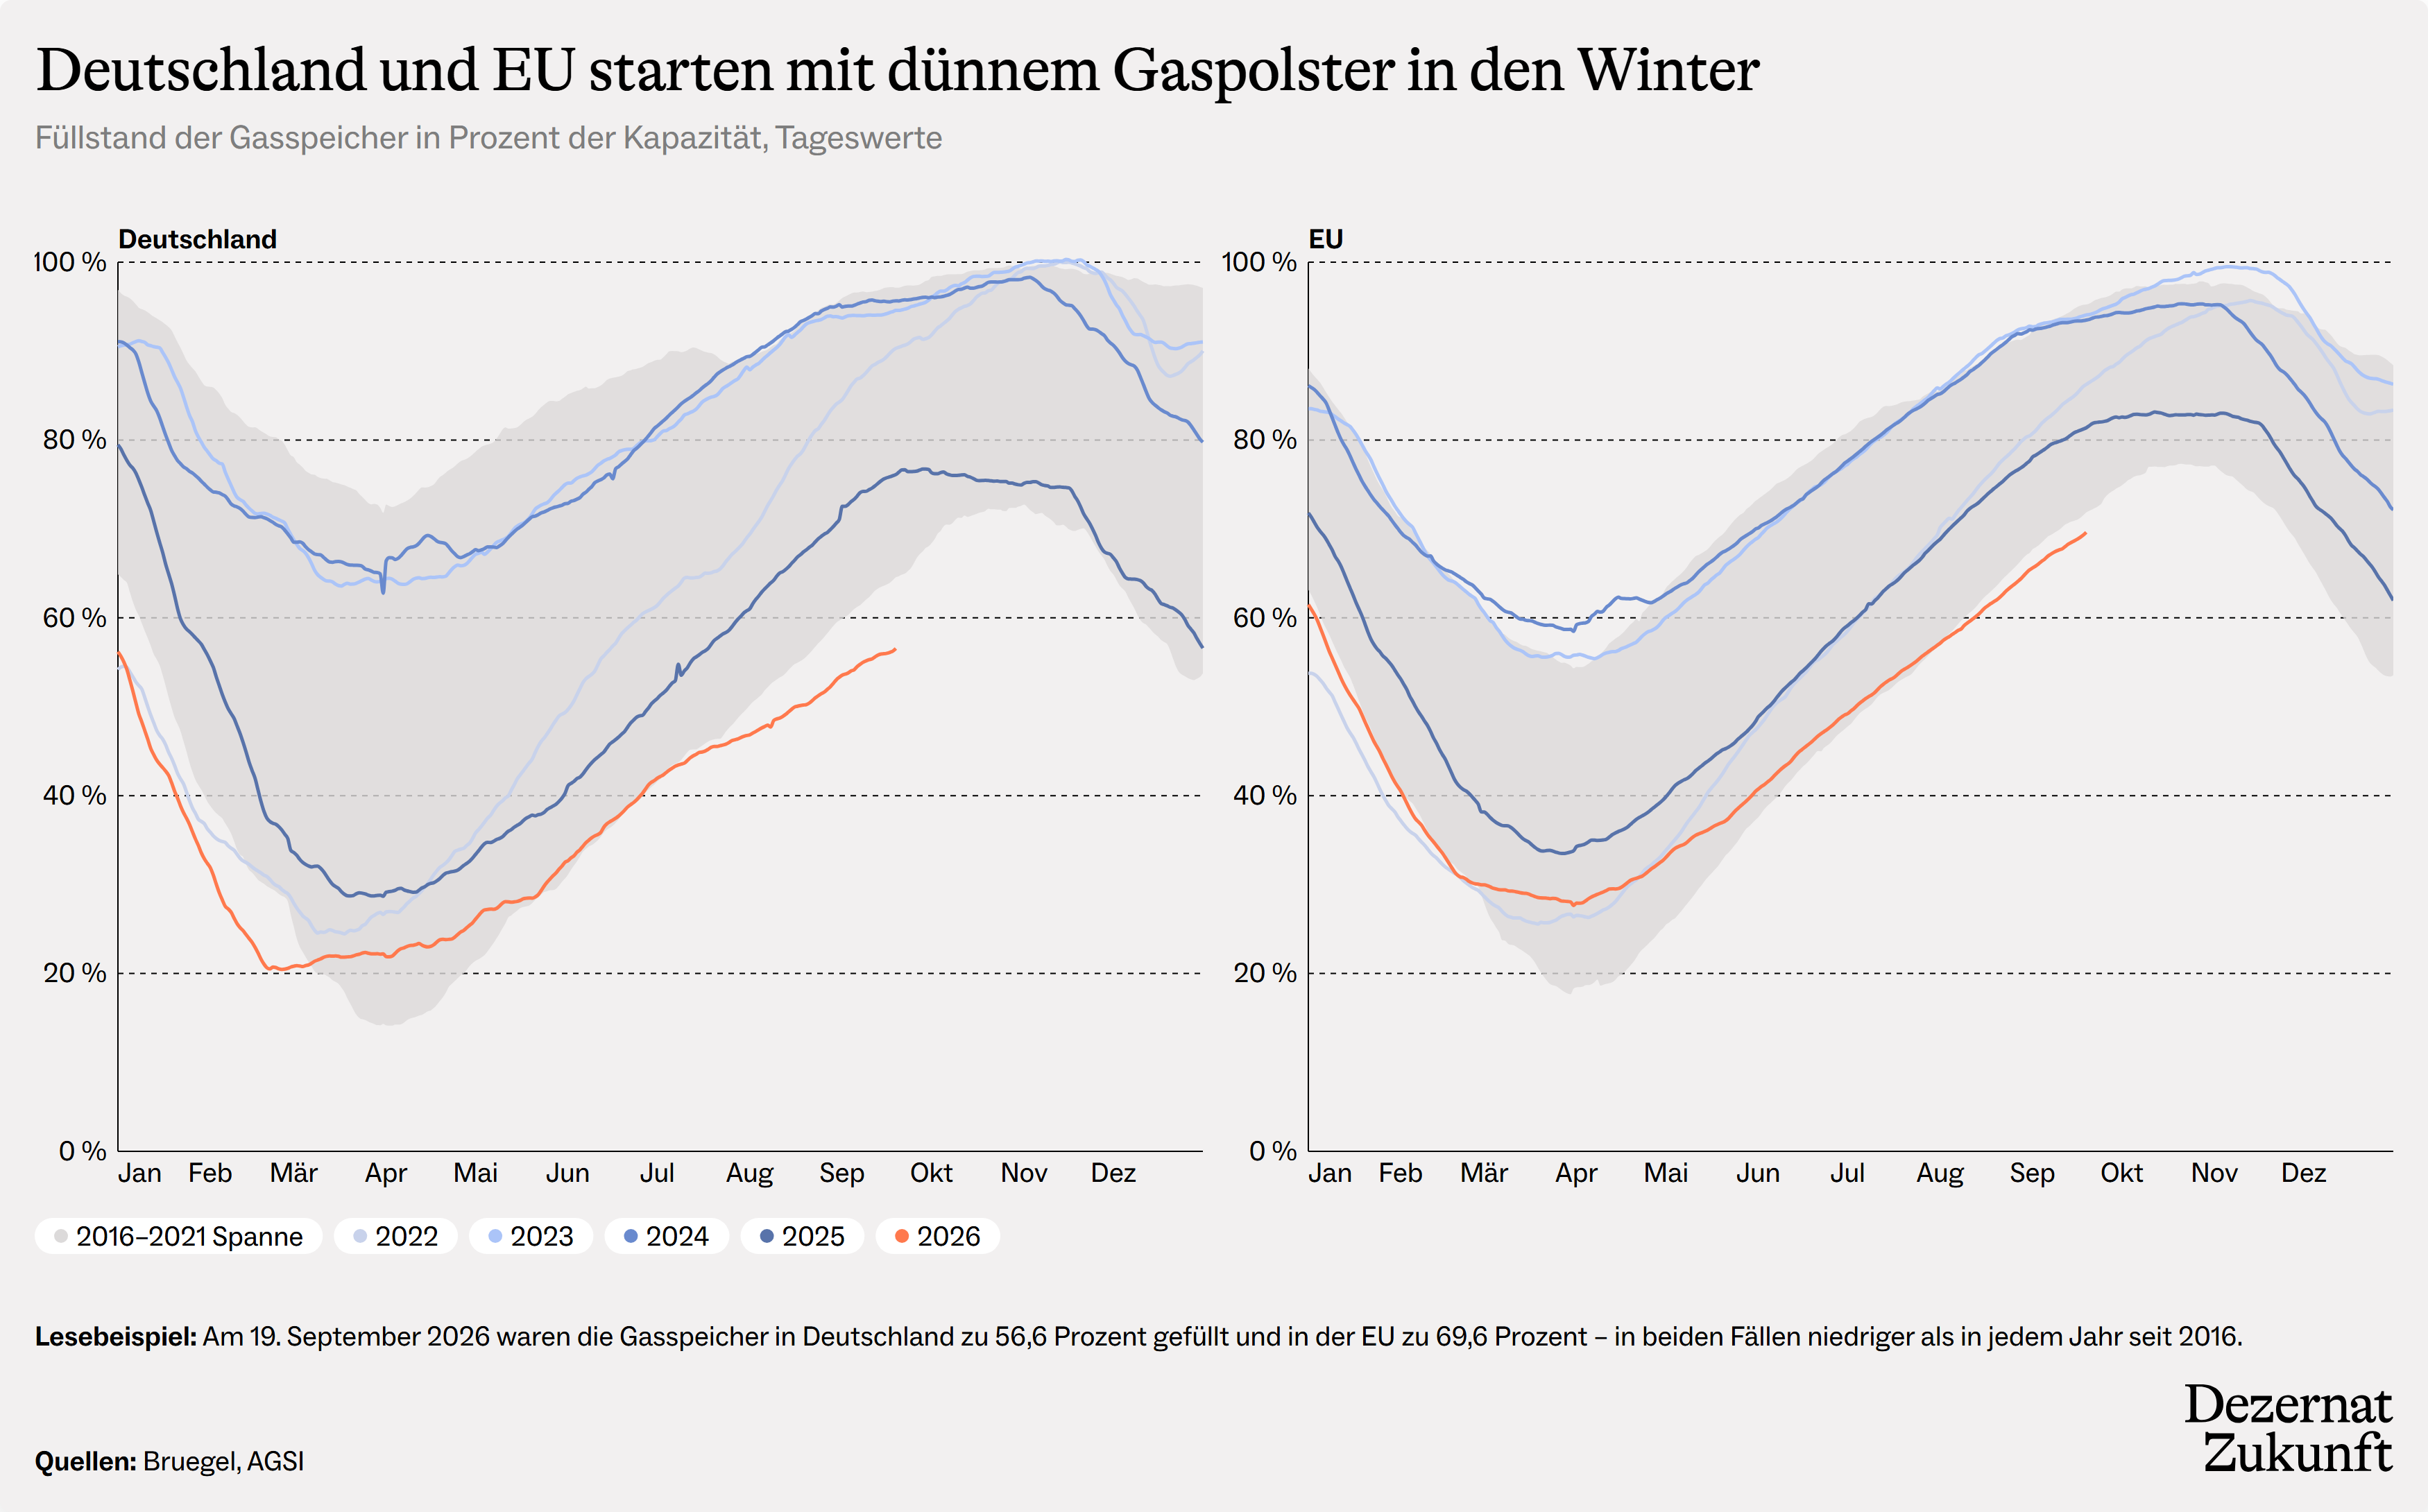
Im Regelfall sollten Deutschland und Europa dennoch mit ausreichend Reserven durch den Winter kommen. Wenn aber die Lieferungen durch die Straße von Hormus den ganzen Winter über ausbleiben und der Winter überdurchschnittlich kalt wird, könnten die Gasspeicher kritisch niedrige Füllstände erreichen.6 Hinzu kommen weitere mögliche Risiken wie unerwartete Lieferengpässe aus anderen Ländern, etwa Norwegen.
Fazit: Was wird das für ein Winter?
Die Energiepreise werden Gesellschaft, Politik und Wirtschaft weiter stark belasten, solange sich die Lage am Persischen Golf nicht spürbar entspannt. Das wird sich nicht nur an der Tankstelle zeigen, sondern auch beim Heizen, bei Lebensmitteln und weiteren Gütern – und Inflation und Lebenshaltungskosten weiter nach oben treiben. Für eine sichere Gasversorgung muss Europa hoffen, dass die Temperaturen mild bleiben und es zu keinen weiteren Störungen der Energieversorgung kommt.
Entlastungsmaßnahmen können kurzfristig helfen, die schlimmsten Auswirkungen abzumildern, sollten aber zielgerichtet sein. Das heißt: Transfers an besonders belastete Haushalte statt pauschaler Preissenkungen. Eine Übergewinnsteuer, die in der letzten Energiekrise 2022/2023 immerhin rund2,5 Milliarden Euro Aufkommen erzielte, könnte zur Finanzierung beitragen, auch wenn hierfür rechtliche Unsicherheiten aufgelöst werden müssen.
Und selbst wenn der Winter hierzulande glimpflich verläuft: Die Energiekrise trifft andere Weltregionen bereits heute ungleich härter. So kam es in ärmeren Ländern Asiens zu Schließungen von Universitäten und Schulen, Fahrverboten und der Rationierung von Treibstoffverkäufen.7 Darin zeigt sich eine globale Ungerechtigkeit: Wohlhabende Staaten können sich die hohen Preise leisten und die schlimmsten Krisenwirkungen abfedern – gleichzeitig haben sie Maßnahmen wie den seit 2009 durch die G20 zugesagten Abbau fossiler Subventionen, die den jetzigen Schock hätten verringern können, nie konsequent umgesetzt.
Doch auch hierzulande ist ein kompletter Ausgleich der Kostenschocks angesichts der Haushaltslage unrealistisch; dauerhafte Entlastungen und das Hoffen auf milde Temperaturen sind keine Strategie. Den besten Schutz vor Krisen und Preisschocks bietet letztlich der Ersatz fossiler Energien durch erneuerbaren Strom – in Europa wie weltweit.